Betriebsunterbrechungsversicherung
I. Rechtsnatur und Funktion
1. Was ist die Betriebsunterbrechungsversicherung?
Die Betriebsunterbrechungsversicherung ist eine Schadensversicherung im Sinne der §§ 74 ff. VVG und unterliegt damit dem Bereicherungsverbot: Der Versicherungsnehmer soll durch die Leistung wirtschaftlich nicht besser gestellt werden, als er ohne den Versicherungsfall stünde. Sie wird regelmäßig nicht eigenständig, sondern als akzessorischer Zusatzbaustein zu einer Sachversicherung abgeschlossen (§§ 89 ff. VVG i. V. m. den einschlägigen Bedingungswerken wie AFB, FBUB oder ABBU). Der Vertragsschluss setzt daher denknotwendig eine korrespondierende Sachdeckung voraus, an deren Bedingungen die BUV inhaltlich anknüpft.
2. Abgrenzung zum Sachschaden
Während die Sachversicherung den unmittelbaren Substanzschaden etwa an Gebäuden, Maschinen oder Warenbeständen nach dem Grundsatz der Wiederbeschaffung oder Wiederherstellung ersetzt, kompensiert die BUV den daraus resultierenden Vermögensfolgeschaden. Erfasst werden der entgangene Gewinn sowie diejenigen Kosten, die trotz Produktions- oder Geschäftsausfalls unvermindert fortlaufen, etwa Personal-, Miet- oder Zinsverpflichtungen. Diese Trennung zwischen Substanz- und Vermögensschaden ist dogmatisch bedeutsam, weil sich hieraus unterschiedliche Beweis- und Bewertungsmaßstäbe ergeben.
II. Versicherungsfall
Der Eintritt des Versicherungsfalls setzt kumulativ voraus:
1. Substanzschaden
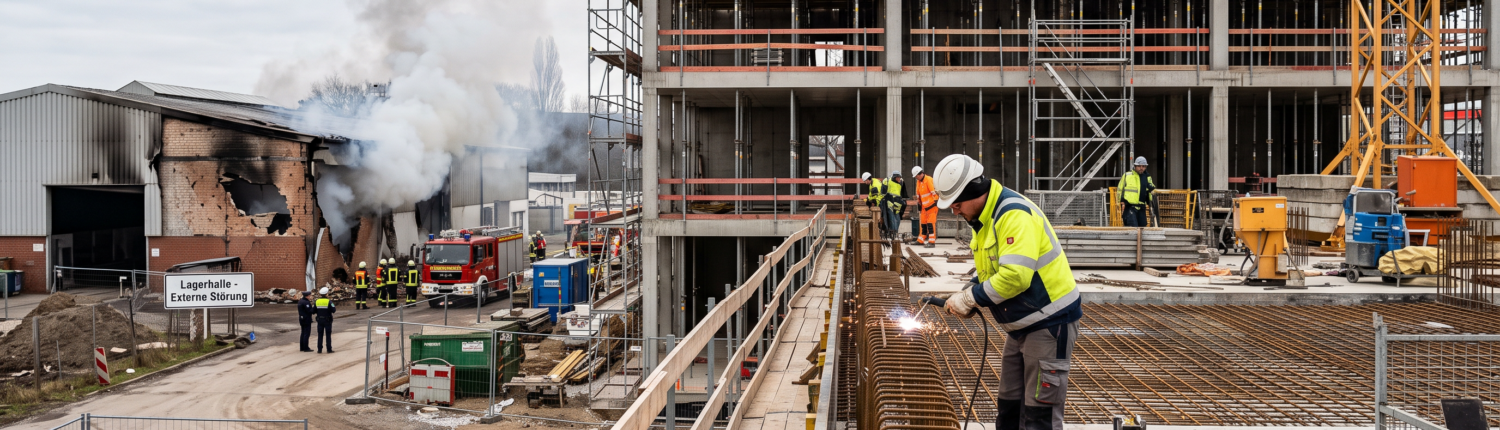
Erforderlich ist zunächst ein bedingungsgemäßes Ereignis, dass an einer versicherten Sache einen Substanzschaden verursacht klassischerweise Brand, Explosion oder Blitzschlag. Je nach Tarifgestaltung können zusätzlich Elementarereignisse (Sturm, Hagel, Überschwemmung) oder, in erweiterten Deckungskonzepten, auch behördlich angeordnete Betriebsschließungen eingeschlossen sein. Maßgeblich ist stets die konkrete Fassung der zugrunde liegenden Bedingungen, da der Ereigniskatalog nicht gesetzlich vorgegeben, sondern vertraglich vereinbart ist.
2. Betriebsunterbrechung
Der Substanzschaden muss zu einer tatsächlichen Beeinträchtigung des Geschäftsbetriebs führen, die sowohl vollständig als auch nur teilweise vorliegen kann. Für die Feststellung der Unterbrechung ist unerheblich, ob der Versicherungsnehmer den Betrieb tatsächlich stilllegt; entscheidend ist die objektive betriebliche Leistungseinbuße gegenüber dem hypothetischen Normalverlauf.
3. Haftungsausfüllende Kausalität
Zwischen Substanzschaden und Unterbrechung muss ein Ursachenzusammenhang bestehen. Fällt die Unterbrechung auf andere, vom Substanzschaden unabhängige Ursachen zurück etwa auf einen ohnehin bestehenden Auftragsrückgang, entfällt insoweit die Ersatzpflicht. In der Praxis ist die Abgrenzung zwischen schadensbedingter und betriebswirtschaftlich ohnehin eingetretener Ertragsminderung häufig Gegenstand sachverständiger Begutachtung.
III. Umfang der Entschädigung
1. Ersatzfähige Positionen
Ersatzfähig ist die Differenz zwischen dem tatsächlichen und dem hypothetischen Betriebsergebnis, das ohne den Versicherungsfall erzielt worden wäre. Im Einzelnen umfasst dies:
- den entgangenen Rohgewinn (Deckungsbeitrag) als zentrale Rechengröße,
- fortlaufende Fixkosten, die trotz Unterbrechung nicht abbaubar sind,
- Schadenminderungsaufwendungen nach § 83 VVG, etwa für Ersatzbeschaffung oder Auslagerung der Produktion.
Die Berechnung erfolgt regelmäßig auf Grundlage betriebswirtschaftlicher Auswertungen und setzt eine belastbare Dokumentation der Vermögenslage vor Eintritt des Schadens voraus, da hiervon die Prognose des hypothetischen Verlaufs abhängt.
2. Zeitliche Begrenzung
Die Ersatzpflicht wird durch die Haftzeit begrenzt, die üblicherweise 12, 24 oder 36 Monate beträgt und mit Eintritt des Substanzschadens zu laufen beginnt. Sie ist strikt von der tatsächlichen Ausfalldauer zu unterscheiden, da Ersatz nur innerhalb des vereinbarten Zeitfensters geschuldet wird, auch wenn die faktische Betriebsstörung länger andauert. Ergänzend kann eine Karenzzeit vereinbart sein, während der kein Ersatz geleistet wird; sie wirkt funktional als zeitlicher Selbstbehalt und dient der Prämienreduktion.
IV. Obliegenheiten
1. Schadenminderungspflicht
Den Versicherungsnehmer trifft nach § 82 VVG die Pflicht, den Schaden im Rahmen des Zumutbaren gering zu halten und Weisungen des Versicherers zur Schadenabwendung zu befolgen. Im Kontext der BUV bedeutet dies insbesondere die zügige Wiederaufnahme des Betriebs, etwa durch Notbetrieb, Anmietung von Ersatzkapazitäten oder Fremdvergabe von Aufträgen, soweit dies wirtschaftlich vertretbar ist.
2. Rechtsfolgen bei Verletzung
Eine schuldhafte Verletzung dieser Obliegenheit führt nach § 82 Abs. 3, 4 VVG grundsätzlich zu einer Kürzung der Entschädigung entsprechend der Schwere des Verschuldens, bei grober Fahrlässigkeit oder Vorsatz im Einzelfall zum vollständigen Anspruchsausschluss. In der Schadenregulierung ist dies ein häufiger Streitpunkt, da die Darlegungs- und Beweislast für das Vorliegen der Obliegenheitsverletzung sowie deren Kausalität für den Umfang des Schadens zwischen den Parteien umstritten sein kann.
V. Abgrenzung zu verwandten Deckungen
1. Betriebsschließungsversicherung
Diese Deckung erfasst behördlich angeordnete Betriebsschließungen, etwa aus seuchen- oder infektionsschutzrechtlichen Gründen, ohne dass ein Substanzschaden vorliegen muss. Sie ist damit vom Grundmodell der BUV, das gerade an einen Sachschaden anknüpft, strukturell zu unterscheiden und bedarf einer eigenständigen vertraglichen Vereinbarung.
2. Rückwirkungsschadenversicherung
Diese Zusatzdeckung erfasst Betriebsunterbrechungen, die nicht auf einem Schaden im eigenen Betrieb, sondern auf einem Schadenereignis bei Zulieferern oder Abnehmern beruhen. Sie schließt damit eine Lücke, die entsteht, wenn die eigene Leistungsfähigkeit zwar intakt bleibt, die Wertschöpfungskette jedoch unterbrochen wird.
Rechtsanwalt Dr. Martin Riemer
Fachanwalt für Medizinrecht & Versicherungsrecht
Telefonisch erreichbar Mo. – Fr. 9 – 18 Uhr
In meiner Kanzlei führe ich Mandatsgespräche üblicherweise persönlich in den Kanzleiräumen; Telefon und E‑Mail dienen primär der Terminvereinbarung.
Eine ausschließlich fernmündliche oder elektronische Mandatierung erfolgt nur in Ausnahmefällen nach individueller Absprache.
Charisma Sadana
Zuletzt aktualisiert am 3. September 2026 | Veröffentlicht: 31. August 2026