Einstweiliger Rechtsschutz im Versicherungsrecht
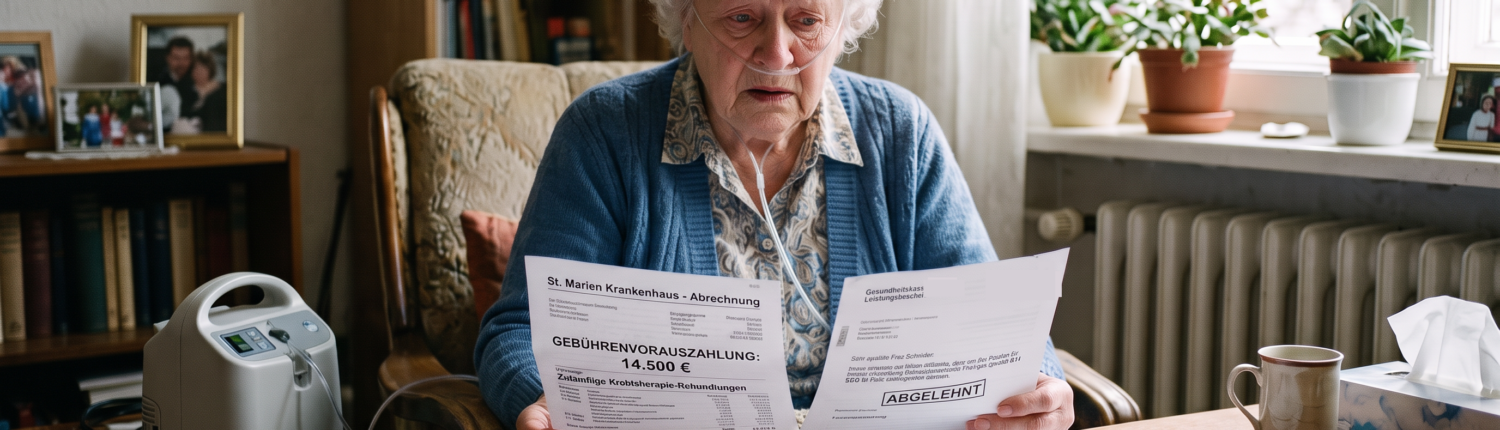
Privat Krankenversicherte müssen in Deutschland zumeist in Vorkasse gehen. Das bedeutet, dass sie ihre Arztrechnungen und Medikamente zuerst selbst zahlen und das Geld dann von der privaten Krankenversicherung zurückfordern können. Erachtet diese eine Behandlung als nicht indiziert, so behält sie das Geld für diese Behandlungen einfach ein. Der Versicherungsnehmer ist dann dazu gezwungen, das Geld einzuklagen und muss entsprechend lange ohne die bereits gezahlten Summen auskommen. Handelt es sich dabei um kleinere Summen, so ist dies kein Problem – einige hundert Euro kann man, auch wenn es schwer sein mag, überbrücken. Die besonderen Herausforderungen treten bei neueren, eventuell noch nicht voll anerkannten Behandlungsmethoden und Medikamenten auf. Diese Behandlungen sind oft sehr teuer, teilweise können Medikamente pro Jahr 60.000 Euro und mehr kosten, und gleichzeitig schlecht belegt. Das führt dazu, dass die Versicherung hier mit einer Leistungsverweigerung viel Geld sparen kann und gleichzeitig gute Chancen hat, in einem etwaigen Rechtsstreit zu obsiegen.
Ein solches Klageverfahren kann mehrere Jahre in Anspruch nehmen, insbesondere, wenn gegen das erstinstanzliche Urteil Revision eingelegt wurde. In dieser Zeit muss der Versicherungsnehmer jedoch alle Kosten dieser eventuell notwendigen Behandlung selber zahlen, mit einem großen Problem: Wenn das eigene Geld ausgeht, kann eine Lebenswichtige, experimentelle Behandlung nicht fortgeführt werden.
Der einstweilige Rechtsschutz
Für dieses allgemeine Problem, dass ein zu langes Gerichtsverfahren selbst den eigentlichen Anspruch hindern könnte, gibt es im deutschen Recht den einstweiligen Rechtsschutz, um solche zeitlichen Schäden zu verhindern.
Hier ist das Ziel eine Leistungsverfügung, welche nach einer allgemein anerkannten analogen Anwendung von § 940 ZPO möglich ist. [1]
Dies ist jedoch nur in absoluten Ausnahmefällen möglich, da bei einer Leistungsverfügung die gesamte Hauptsache vorweg (freilich nicht endgültig) judiziert werden muss und die Versicherung das Insolvenzrisiko des Versicherungsnehmers trägt, sofern sich später herausstellt, dass die Versicherung nie hätte leisten müssen. [2]
In Bezug auf Leistungsverfügungen bei privaten Krankenversicherungen hat die deutsche Gerichtsbarkeit daher folgende Voraussetzungen entwickelt:
- Zum einen muss man auf die sofortige Zahlung der Kosten angewiesen sein. Das bedeutet, dass eine Nichtleistung zu dem begehrten Zeitpunkt den späteren Anspruch vereiteln oder dessen Durchsetzung überflüssig machen. Das ist beispielsweise der Fall, wenn ohne direkte Zahlung der Tod oder zumindest ein irreparabler Schaden eintreten würde. Dies ist schon dann nicht der Fall, wenn der Versicherte genügend finanzielle Mittel zur Verfügung hat. [3]
- Die Nichtleistung muss auch zu einem existenziellen Nachteil führen. Unter Nr. 1 würde theoretisch auch schon das Verweigern einer Behandlung gegen Erkältungen oder einen akuten Migräneanfall fallen, denn dies sind akute Probleme, die bei zu später Behandlung nicht mehr therapiert werden können. Einen Anspruch auf Leistungsverfügung begründen diese jedoch nicht. Vielmehr muss der erwartbare Nachteil des Versicherten die Interessen der Versicherung weit überwiegen, beispielsweise, indem eine schwere Behinderung oder der Tod zu erwarten sind. [4]
- Zuletzt muss in dem parallellaufenden Prozess mit an Sicherheit grenzender Wahrscheinlichkeit obsiegt werden. Das heißt, dass hier schon eine Art Vorurteil getroffen wird, zu welchem der Versicherungsnehmer alle nötigen Erwägungen vortragen muss. [5]
Fazit
Zusammenfassend lässt sich Folgendes festhalten: In einem Rechtsstreit um eine Versicherungsleistung kann diese nur unter sehr strengen Voraussetzungen durch einstweiligen Rechtsschutz vorläufig errungen werden. Ist das eigene Leben oder die körperliche Unversehrtheit in sehr hohem Maße in Gefahr, so kann es aber möglich sein. Das Unterlassen der Zahlung lebenswichtiger Behandlungen muss daher nicht auf Kosten der eigenen Gesundheit unterlassen werden.
Quellen:
[1] Braun in: Musielak/Voit, ZPO, 23. Auflage 2026, § 940, Rn. 14a; OLG Thüringen, Beschluss vom 8.3.2012 – Az. 4 W 101/12.
[2] OLG Frankfurt a. M., Beschluss vom 6.5.2026 – Az. 5 W 14/25.
[3] OLG Oldenburg, Beschluss vom 4.3.2011 – Az. W 11/11.
[4] Ebd.
[5] Ebd.; OLG Koblenz, Beschluss vom 7.8.2008 – Az. 10 W 486/07
So erreichen Sie unsere Kanzlei in Köln:
Rechtsanwalt Dr. Martin Riemer
Fachanwalt für Medizinrecht und Versicherungsrecht
Moritz Srol
studentischer Mitarbeiter
Zuletzt aktualisiert am 23. September 2026 | Veröffentlicht: 23. September 2026