Was ist von der privaten Unfallversicherung umfasst?
Ein Großteil aller Unfälle ereignet sich im privaten Umfeld – etwa im Haushalt, bei der Freizeitgestaltung oder beim Sport. Da die gesetzliche Unfallversicherung in diesen Bereichen nicht greift, dient die private Unfallversicherung der Absicherung gegen die finanziellen Folgen dauerhafter Gesundheitsschäden.
Was gilt als Unfall?
Ein Unfall liegt vor, wenn die versicherte Person durch ein plötzlich von außen auf ihren Körper wirkendes Ereignis unfreiwillig eine Gesundheitsschädigung erleidet. (§ 178 II 1 VVG)[1]
Ein Unfall im Sinne der Unfallversicherung setzt also zunächst voraus, dass ein Ereignis „plötzlich“ von außen auf den Körper einwirkt. Bei der Frage, wann ein Ereignis plötzlich ist, wird zwischen einem objektiven Aspekt (zeitlicher Aspekt) und einem subjektiven Aspekt (Überraschungsmoment) unterschieden. Objektiv muss das Ereignis innerhalb eines kurzen Zeitraums stattfinden um den Unfall von einer Dauerbelastung abzugrenzen. Entsteht eine Gesundheitsschädigung schleichend oder über längere Zeit hinweg (z.B. Abnutzung von Gelenken durch jahrelange schwere Arbeit), liegt objektiv kein Unfall vor. Subjektiv liegt Plötzlichkeit vor, wenn das Ereignis für die betroffene Person unerwartet kommt. Das bedeutet, dass die versicherte Person das Ereignis eben nicht vorhersehen kann und den Gesundheitsschaden deshalb nicht verhindern kann. Allerdings muss dieser Aspekt nicht zwingend vorliegen, wenn das Ereignis ohnehin schon in einem kurzen Zeitraum abgelaufen ist.[2]
Weiterhin müsste die Gesundheitsschädigung durch ein von außen auf den Körper wirkendes Ereignis erfolgt sein. Damit ist gemeint, dass die schädigende Kraft außerhalb des eigenen Körpers entstehen und auf diesen einwirken muss. Die Gesundheitsschädigung kann auch bei Eigenbewegungen des Versicherten „von außen“ bewirkt sein, wenn die Eigenbewegung in ihrem Verlauf nicht (vollständig) willensgesteuert ist. Eigenbewegungen begründen demnach ein Unfallereignis, wenn sie nicht regulär verlaufen und der Bewegungsablauf vielmehr von außen gestört oder behindert wird, wie beispielsweise beim Ausrutschen auf einer vereisten Fläche.[3]
Unfreiwillig ist eine Gesundheitsschädigung, wenn sie gegen den Willen der versicherten Person geht. Dazu zählen auch Situationen, in denen die versicherte Person einen Vorgang nicht beherrscht und Risiken der Gefahren falsch einschätzt. Freiwillig hingegen tritt eine Gesundheitsschädigung ein, wenn sie von der versicherten Person bewusst und gewollt herbeigeführt wird oder die versicherte Person nicht ausgewichen ist, obwohl sie den bevorstehenden Eintritt erkannt hat und ein Ausweichen möglich gewesen wäre.[4]
Zuletzt müsste das Unfallereignis zu einer Gesundheitsschädigung geführt haben. Das Unfallereignis müsste also entweder zu einer physischen (äußeren oder inneren) Beeinträchtigung der körperlichen Unversehrtheit oder zu einem pathologischen seelischen Zustand (bspw. Psychische oder nervöse Störungen) führen. Für letzteres reicht das subjektive Befinden der versicherten Person nicht, entscheidend ist eine ärztliche Diagnose. Außerdem reichen leichte Verletzungen aus. Beschädigte künstliche Körperteile (bspw. Prothesen) fallen nicht unter den Begriff der Gesundheitsschädigung.[5]
Deckungsumfang bei atypischen Unfällen
Neben den klassischen Unfallereignissen (wie einem Sturz oder einem Verkehrsunfall) gibt es Ursachen, bei denen unklar sein kann, ob das gesetzliche Merkmal der „Plötzlichkeit“ oder das Einwirken „von außen“ erfüllt ist. Um Rechtsunsicherheiten und Schutzlücken zu vermeiden, erweitern oder präzisieren Versicherungsbedingungen den Versicherungsschutz für solche sogenannten atypischen Deckungsfälle. Im Folgenden wird anhand von Praxiseispielen dargestellt, unter welchen Voraussetzungen diese Sonderfälle von der privaten Unfallversicherung umfasst sind.
Insektenstiche / Insektenbisse
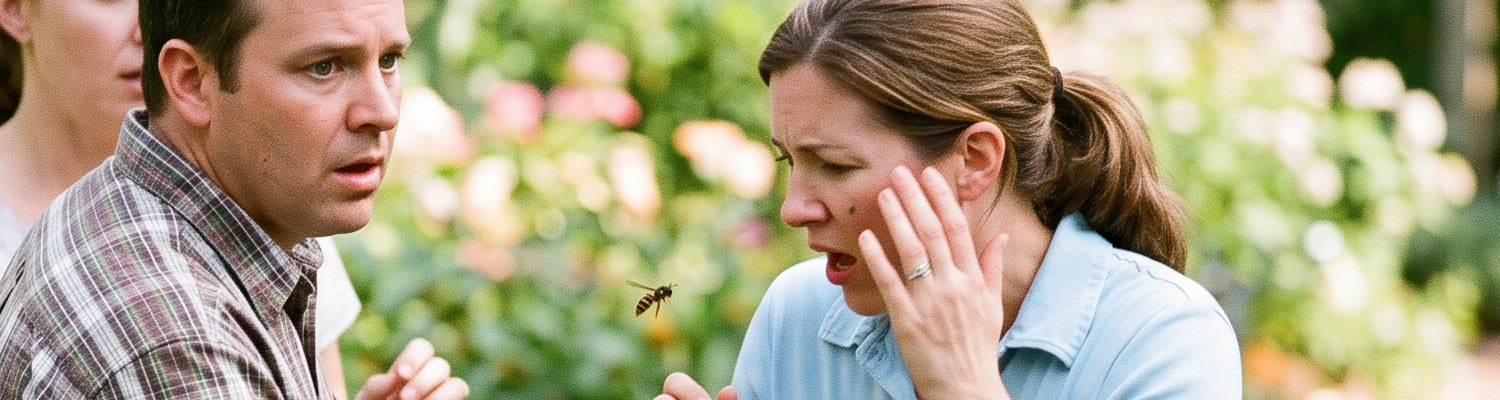
Frau B. arbeitet im Garten und wird von einer Wespe in den Arm gestochen. Infolge des Stichs erleidet sie eine schwere allergische Reaktion, die zu einer dauerhaften Nervenschädigung im Arm führt.
Der entstandene Gewebeschaden durch den Insektenstich / Insektenbiss selbst erfüllt das Merkmal eines plötzlich von außen einwirkenden Ereignisses und ist somit von dem Unfallbegriff umfasst. Problematisch bei Insektenstichen / Insektenbissen ist jedoch meistens nicht der Stich selbst, sondern die Übertragung von Giftstoffen oder Krankheitserregern. Diese Krankheiten durch Infektionen sind nicht von dem Unfallbegriff umfasst und sind oft aus den normalen AUB (Allgemeine Unfallversicherungs-Bedingungen) ausgeschlossen. Man sollte sich deshalb vor Abschluss einer privaten Unfallversicherung stets die Bedingungen des Anbieters durchlesen.[6] Anbieter, welche oft auch Infektionskrankheiten infolge von Insektenstichen in ihren Tarifen umfassen sind die Allianz, die HUK-COBURG oder die HanseMerkur.
Inhalation giftiger Gase/nicht zum einatmen bestimmte Substanzen
Herr M. reinigt seinen Keller mit einem stark säurehaltigen Spezialreiniger. In dem schlecht belüfteten Raum entstehen schädliche Dämpfe, die er unwissentlich einatmet. Er erleidet dadurch eine Verätzung der Atemwege und der Lunge.
Das Einatmen schädlicher Gase/Substanzen stellt eine äußere physikalisch-chemische Einwirkung auf den Körper dar, welche zu einer Gesundheitsschädigung führen kann. Das Problem in einem solchen Fall liegt jedoch beim Unfallmerkmal der Plötzlichkeit: Gase oder Dämpfe werden meistens über einen längeren Zeitraum schleichend eingeatmet, wodurch oft kein schlagartiges Ereignis vorliegt. Um diese Schutzlücke zu vermeiden, werden die AUB in der Hinsicht so erweitert, dass das Kriterium der Plötzlichkeit erfüllt ist, sobald die Inhalation für die betroffene Person unvermutet erfolgt und nicht als dauerhafte Belastung angelegt war.[7] Die Verätzung der Atemwege in dem Beispiel gilt damit als versicherter Unfall.
Verschlucken gesundheitsgefährdender Stoffe
Herr S. greift in der Werkstatt versehentlich nach einer Limonadenflasche, in die er zuvor ein flüssiges Reinigungsmittel umgefüllt hatte. Er nimmt einen großen Schluck und erleidet Verätzungen der Speiseröhre.
Das versehentliche Verschlucken flüssiger oder fester Stoffe erfüllt das Erfordernis einer äußeren Einwirkung auf den Körper, welche zu einer Gesundheitsschädigung führen kann. In rechtlicher Hinsicht ist vor allem das Merkmal der Unfreiwilligkeit entscheidend. Obwohl Herr S. in unserem Beispiel die Handlung (das Trinken) bewusst und freiwillig ausgeführt hat, bezog sich der Wille nur auf die vermeintliche Limonade. Da er die Schädlichkeit der Substanz nicht erkannte, trat die Schädigung des Gewebes gegen seinen Willen ein. Damit liegt eine unfreiwillige Gesundheitsschädigung vor, weshalb das Verschlucken gesundheitsschädlicher Stoffe voll vom Versicherungsschutz erfasst ist.[8]
Ertrinken
Frau T. schwimmt im Badesee. Durch einen plötzlichen Muskelkrampf verliert sie die Kontrolle über ihre Bewegungen, geht unter und droht zu ertrinken. Sie kann gerettet werden, erleidet aber durch den Sauerstoffmangel einen dauerhaften Gehirnschaden.
Das Ertrinken nimmt im Unfallversicherungsrecht eine Sonderstellung ein. Zwar ist die innere Ursache (im hier genannten Beispiel der Muskelkrampf) für sich kein Unfall. Als eigentliches Unfallereignis gilt jedoch das Einwirken des Wassers von außen, welches die Lungen blockiert und dem Gehirn Sauerstoff entzieht. Selbst wenn ein innerer Anfall oder eine organische Ursache zum Untergehen führt, wird das anschließende Ertrinken als eigenständige äußeres Einwirken bewertet. Der dauerhafte Gehirnschaden ist somit als direkte Folge dieses äußeren Ereignisses von der Unfallversicherung umfasst.[9]
Druckveränderung durch Tauchen (Barotrauma)
Herr K. absolviert im Urlaub einen Sporttauchgang. Beim Wiederaufstieg kommt es aufgrund einer Fehlfunktion der Ausrüstung zu einem zu raschen Druckwechsel. Der schlagartige Druckunterschied führt zu einem Trommelfellriss und einer bleibenden Schädigung des Innenohrs.
Nach dem klassischen Unfallbegriff fehlt es bei einer reinen Veränderung des Umgebungsdrucks an einer mechanischen Kraft, die gezielt von außen auf den Körper einwirkt. Der Körper leidet vielmehr unter den physikalischen Bedingungen des Umfelds. Da Tauchsport jedoch weit verbreitet ist und typische Gefahren bringt, enthalten viele Unfallbersicherungsbedingungen Sonderregelungen für Druckunterschiede: typische Tauchschäden (bspw. Das Barotrauma oder die Dekompressionskrankheit) werden darin vertraglich einem klassischen Unfall gleichgestellt. Somit besteht für die Folgeschäden vollumfänglicher Versicherungsschutz.[10] Dies kann im Einzelfall unter den AUB nachgelesen werden. Versicherer die diese Leistung in einigen Tarifen abdecken sind z.B. Die Bayrische, VHV Versicherungen, HK24, Barmenia oder InterRisk.
Vorenthaltung/Entzug lebenswichtiger Substanzen
Ein Bergsteiger wird bei einer Skitour in einer Schutzhütte durch einen Lawinenabgang eingeschlossen. Da er über mehrere Tage hinweg kein Wasser aufnehmen kann, erleidet er durch den extremen Flüssigkeitsentzug einen organischen Dauerschaden.
Beim bloßen Entzug von lebenswichtigen Substanzen fehlt es auf den ersten Blick an einem aktiven physikalischen Stoß von außen. Das Gesetz und die Rechtsprechung erkennen jedoch an, dass eine Notlage, bei der dem Körper lebensnotwendige Stoffe (Bspw. Sauerstoff oder Wasser) durch äußere Umstände entzogen werden, rechtlich als Einwirkung von außen zu qualifizieren ist. Die äußere Zwangslage ersetzt die Krafteinwirkung von außen. Sofern der Entzug unvermutet eintrat und vom Versicherten nicht freiwillig herbeigeführt wurde, fällt die folgende Gesundheitsschädigung unter den Versicherungsschutz.[11]
Erhöhte Kraftanstrengung
Frau L. versucht bei einem Umzug, einen massiven Eichenschrank anzuheben, der zu entgleiten droht. Durch die mendene, plötzliche Kraftanstrengung reißt ihre Sehnenverbindung an der Schulter.
Wenn Verletzungen rein durch eigene Muskelkraft oder Anstrengung entstehen, wirkt die auslösende Kraft aus dem Inneren des eigenen Körpers. Demnach würde es in einem solchen Fall an dem Merkmal „von außen“ fehlen. Geht die Verletzung primär auf die eigene Bewegung oder Muskelkraft zurück (Eigendynamik) besteht nach dem Grundbegriff kein Versicherungsschutz.[12] Für solche Fälle enthalten die AUB einen erweiterten Unfallbegriff, durch welchen Gesundheitsschädigungen an Gliedmaßen oder der Wirbelsäure (Bspw. Zerrungen, Kapselverletzungen oder Sehnenrisse) die durch eine erhöhte Kraftanstrengung entstehen, ebenfalls erfasst werden. In dem Fall wäre der Riss in der Schultersehne mitversichert.[13] Weiterhin können Versicherungen aber ebenfalls Zusatzklauseln beinhalten, welche Verletzungen durch Eigendynamik mitversichern.
Injektion von Rauschgift
Herr P. konsumiert Rauschmittel. Beim eigenständigen Setzen einer Spritze kommt es durch eine Unachtsamkeit zu einer Bakterienübertragung mit anschließender schwerer Infektion und Gewebsnekrose im Arm.
Die Selbstinjektion von Rauschgift ist durch zwei Gründe problematisch: Zum einen erfolgt der Einsatz der Nadel bewusst und eigenhändig. Selbst wenn die darauf folgende Gesundheitsschädigung durch eine Infektion unbeabsichtigt war, verneint die Rechtsprechung bezüglich des Gesamtvorgangs der Drogeninjektion häufig das Merkmal der Unfreiwilligkeit. Zum anderen enthalten nahezu alle Unfallversicherungsverträge explizite Ausschlussklauseln für Unfälle, die durch Bewusstseinsstörungen oder den Konsum von Rauschgift verursacht werden. Der Folgeschaden an der Einstichstelle ist daher regelmäßig vom Versicherungsschutz ausgeschlossen.[14]
Was ist nicht von der privaten Unfallversicherung umfasst?
- Krankheiten, Verschleiß & organische Schäden
- Bewusstseinsstörungen
- Drogenkonsum
- Reine Eigenbewegungen (Eigendynamik)
- Vorsatz & Straftaten
- Heilbehandlungen & Behandlungsfehler
- Infektionen & Krankheitsüberträger
[1] OLG Karlsruhe, Urt. v. 20.12.2018 – 12 U 106/18; KG Hinweisbeschluss v. 21.4.2016 – 6 U 141/15
[2] MAH VersR/Zepter, 5. Aufl. 2022, § 24 Rn. 19-23; Langheid/Rixecker/Rixecker, 8. Aufl. 2025, VVG § 178 Rn. 8
[3] BGH, Urteil vom 6. 7. 2011 – IV ZR 29/09 (OLG Celle); HK-VVG/Rüffer, 5. Aufl. 2025, VVG § 178 Rn. 4-7; Langheid/Wandt/Dörner, 2. Aufl. 2017, VVG § 178 Rn. 55
[4] OLG München, Urt. v. 16.2.2016 – 25 U 933/13; Langheid/Wandt/Dörner, 3. Aufl. 2024, VVG § 178 Rn. 89-92
[5] Langheid/Wandt/Dörner, 3. Aufl. 2024, VVG § 178 Rn. 88
[6] OLG Braunschweig Urt. v. 15.3.1995 – 5 U 40/94; Kloth PUV, 3. Aufl. 2025, § 11. Rn. 214
[7] Grimm/Kloth, 6. Aufl. 2021, AUB 2014 Abs. 1 Ziffer 1. Rn. 44; Jacob HK-AUB 2020/Jacob, 3. Aufl. 2022, Anhang 2: 1.4.2; Prölss/Martin/Piontek, 32. Aufl. 2024, AUB 2020 0.1 Rn. 17
[8] BGH 23.10.2013 IV ZR 98/12; Kloth PUV, 3. Aufl. 2025, § 11. Rn. 223-230; Staudinger/Halm/Wendt, Versicherungsrecht, VVG § 178 Rn. 18
[9] OLG Jena, Urt. v. 31. 8. 2017 – 4 U 820/15; BGH, Beschluss vom 18. 1. 2012 – IV ZR 116/11
[10] KG Berlin, Hinweisbeschl. (§ 522 Abs. 2 ZPO) v. 21. 4. 2016 – 6 U 141/15; OLG Jena, Urt. v. 31. 8. 2017 – 4 U 820/15; Grimm/Kloth, 6. Aufl. 2021, AUB 2014 Abs. 1 Ziffer 1. Rn. 53
[11] Jacob HK-AUB 2020/Jacob, 3. Aufl. 2022, AUB 1 Rn. 15; Grimm/Kloth, 6. Aufl. 2021, AUB 2014 Abs. 1 Ziffer 1. Rn. 34
[12] Jacob HK-AUB 2020/Jacob, 3. Aufl. 2022, AUB 1 Rn. 18
[13] BGH Urt. v. 20. 11. 2019 – IV ZR 159/18; OLG Hamm, Beschl. v. 11. 2. 2011 − 20 U 151/10
[14] Langheid/Rixecker/Rixecker, 8. Aufl. 2025, VVG § 178 Rn. 5
So erreichen Sie unsere Kanzlei in Köln:
Rechtsanwalt Dr. Martin Riemer
Fachanwalt für Medizinrecht und Versicherungsrecht
Cassidy Krieger
Zuletzt aktualisiert am 25. September 2026 | Veröffentlicht: 7. September 2026